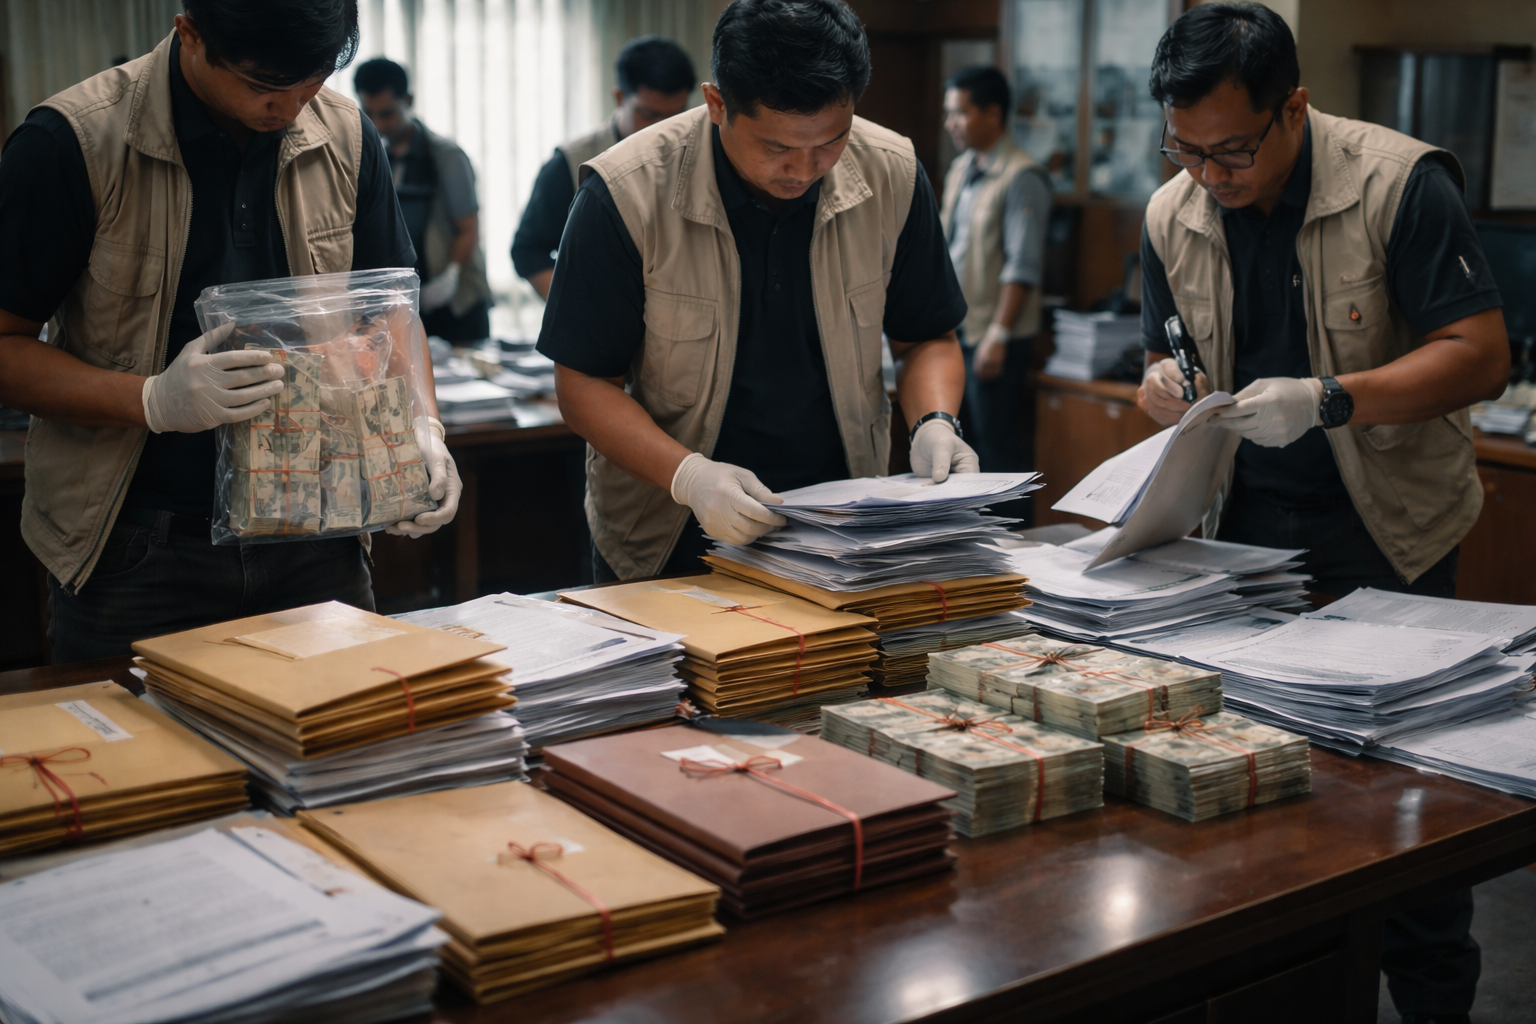
Dugaan korupsi jual beli opini Wajar Tanpa Pengecualian (WTP) di Klaten kembali menyoroti celah dalam pengawasan dan risiko penyalahgunaan proses audit. Komisi Pemberantasan Korupsi (KPK) menggeledah kantor Badan Pemeriksa Keuangan (BPK) Jawa Tengah serta dua rumah terkait perkara yang menyeret Bupati Klaten Hamenang, dan menyita uang serta dokumen.
Rangkuman pemberitaan sejumlah media menyebut uang yang disita berjumlah ratusan juta rupiah. Ada pula laporan mengenai dokumen yang berkaitan dengan penghapusan audit. Namun, rincian barang bukti dan kaitannya dengan dugaan tindak pidana masih menjadi bagian dari proses penyidikan, sehingga belum dapat diperlakukan sebagai kesimpulan hukum.
Kasus ini juga membawa konsekuensi politik. Partai Demokrasi Indonesia Perjuangan (PDIP) disebut memecat Hamenang setelah ia ditetapkan sebagai tersangka oleh KPK. Perkembangan tersebut menambah perhatian publik terhadap perkara yang menghubungkan kepala daerah, pemeriksaan keuangan, dan dugaan transaksi untuk memperoleh opini audit.
Penggeledahan KPK dan barang bukti yang disita
Penggeledahan di kantor BPK Jawa Tengah dan dua rumah menjadi langkah penyidik untuk menelusuri bukti dalam perkara Klaten. Sejumlah laporan menyebut KPK menyita uang dan dokumen dari kegiatan tersebut. Nilai uang yang diberitakan mencapai ratusan juta rupiah, tetapi bahan informasi yang tersedia tidak merinci jumlah pastinya.
Salah satu laporan juga menyebut adanya dokumen terkait penghapusan audit. Istilah ini penting karena mengisyaratkan penyidik sedang menelusuri kemungkinan intervensi terhadap proses pemeriksaan. Meski demikian, keberadaan dokumen saja belum menjelaskan siapa yang membuat atau menggunakannya, maupun bagaimana dokumen itu terkait dengan dugaan jual beli opini.
Karena itu, pemisahan antara fakta penyitaan dan dugaan dalam perkara perlu dijaga. Penyitaan merupakan bagian dari upaya mengumpulkan bukti, bukan penetapan bahwa seluruh isi atau fungsi barang yang disita telah terbukti. KPK perlu mengurai hubungan antara dokumen, uang, pihak-pihak yang diperiksa, dan proses yang diduga berlangsung.
Informasi yang tersedia belum memuat kronologi lengkap, nilai transaksi yang diduga, ataupun rincian peran setiap orang. Rangkaian tersebut perlu menunggu penjelasan resmi dan perkembangan penyidikan. Sikap hati-hati penting agar pemberitaan tidak mendahului pembuktian, terutama ketika perkara masih berjalan.
Opini WTP dan risiko penyalahgunaan proses audit
WTP merupakan opini atas laporan keuangan, bukan jaminan bahwa sebuah instansi bebas dari korupsi. Dalam perkara ini, dugaan jual beli opini menimbulkan pertanyaan lebih jauh: apakah proses yang semestinya menjadi alat pemeriksaan justru dimanfaatkan untuk kepentingan tertentu? Pertanyaan itu menjadi inti yang perlu dijawab melalui bukti dan proses hukum.
Jika terdapat upaya memengaruhi hasil audit, persoalannya tidak berhenti pada dugaan transaksi. Kepercayaan terhadap pemeriksaan keuangan juga dapat terdampak, karena publik mengandalkan proses audit untuk menilai pertanggungjawaban pengelolaan uang negara. Namun, dugaan dalam kasus Klaten belum dapat disamakan dengan kesimpulan bahwa mekanisme audit secara keseluruhan telah gagal.
Di sinilah celah sistem menjadi relevan untuk diperiksa. Bukan semata-mata apakah sebuah opini dapat diperjualbelikan, melainkan bagaimana pengawasan internal, dokumentasi pemeriksaan, dan pengendalian atas perubahan atau penghapusan dokumen bekerja. Bahan informasi yang tersedia belum menjelaskan kelemahan spesifik dalam mekanisme tersebut, sehingga aspek itu masih perlu dibuktikan melalui penyidikan.
Transparansi dalam menjelaskan proses audit dan tindak lanjut atas temuan dapat membantu mengurangi ruang bagi penyalahgunaan. Keterbukaan bukan pengganti penegakan hukum, tetapi dapat membuat alasan dan jejak keputusan lebih mudah ditelusuri. Dalam konteks perkara ini, masyarakat menunggu penjelasan yang terang mengenai apa yang ditemukan penyidik dan bagaimana bukti itu saling berkaitan.
Menghindari mata rantai tindak pidana berikutnya
Judul perkara ini menggarisbawahi risiko bahwa korupsi terkait opini WTP dapat menjadi awal dari tindak pidana lain. Gagasan tersebut merupakan peringatan tentang kemungkinan dampak berantai, bukan keterangan bahwa tindak pidana lanjutan telah terbukti terjadi dalam perkara Klaten. Penelusuran KPK terhadap uang dan dokumen akan menentukan apakah ada rangkaian perbuatan yang lebih luas.
Jika hasil pemeriksaan keuangan dapat dipengaruhi, informasi yang semestinya membantu mendeteksi masalah berisiko kehilangan daya guna. Dampaknya dapat merembet pada pengawasan dan pertanggungjawaban, terutama apabila temuan tidak tercatat atau tidak ditindaklanjuti. Untuk memastikan apakah risiko itu benar terjadi di Klaten, penyidik harus menguji bukti dan memeriksa pihak-pihak terkait.
Penetapan Hamenang sebagai tersangka dan pemecatannya dari PDIP menunjukkan bahwa perkara ini telah membawa konsekuensi hukum sekaligus politik. Namun, status tersangka tetap berbeda dari putusan pengadilan. Pembuktian mengenai dugaan jual beli WTP dan peran masing-masing pihak akan berlangsung melalui proses hukum.
Perkembangan penyidikan akan menjadi penentu bagi publik untuk memahami apakah perkara ini hanya menyangkut dugaan transaksi atau juga membuka persoalan yang lebih luas dalam pengawasan audit. Pada saat yang sama, perbaikan sistem perlu bertumpu pada temuan yang terverifikasi. Dengan begitu, penanganan perkara tidak hanya menjawab siapa yang bertanggung jawab, tetapi juga membantu mencegah celah serupa dimanfaatkan kembali.