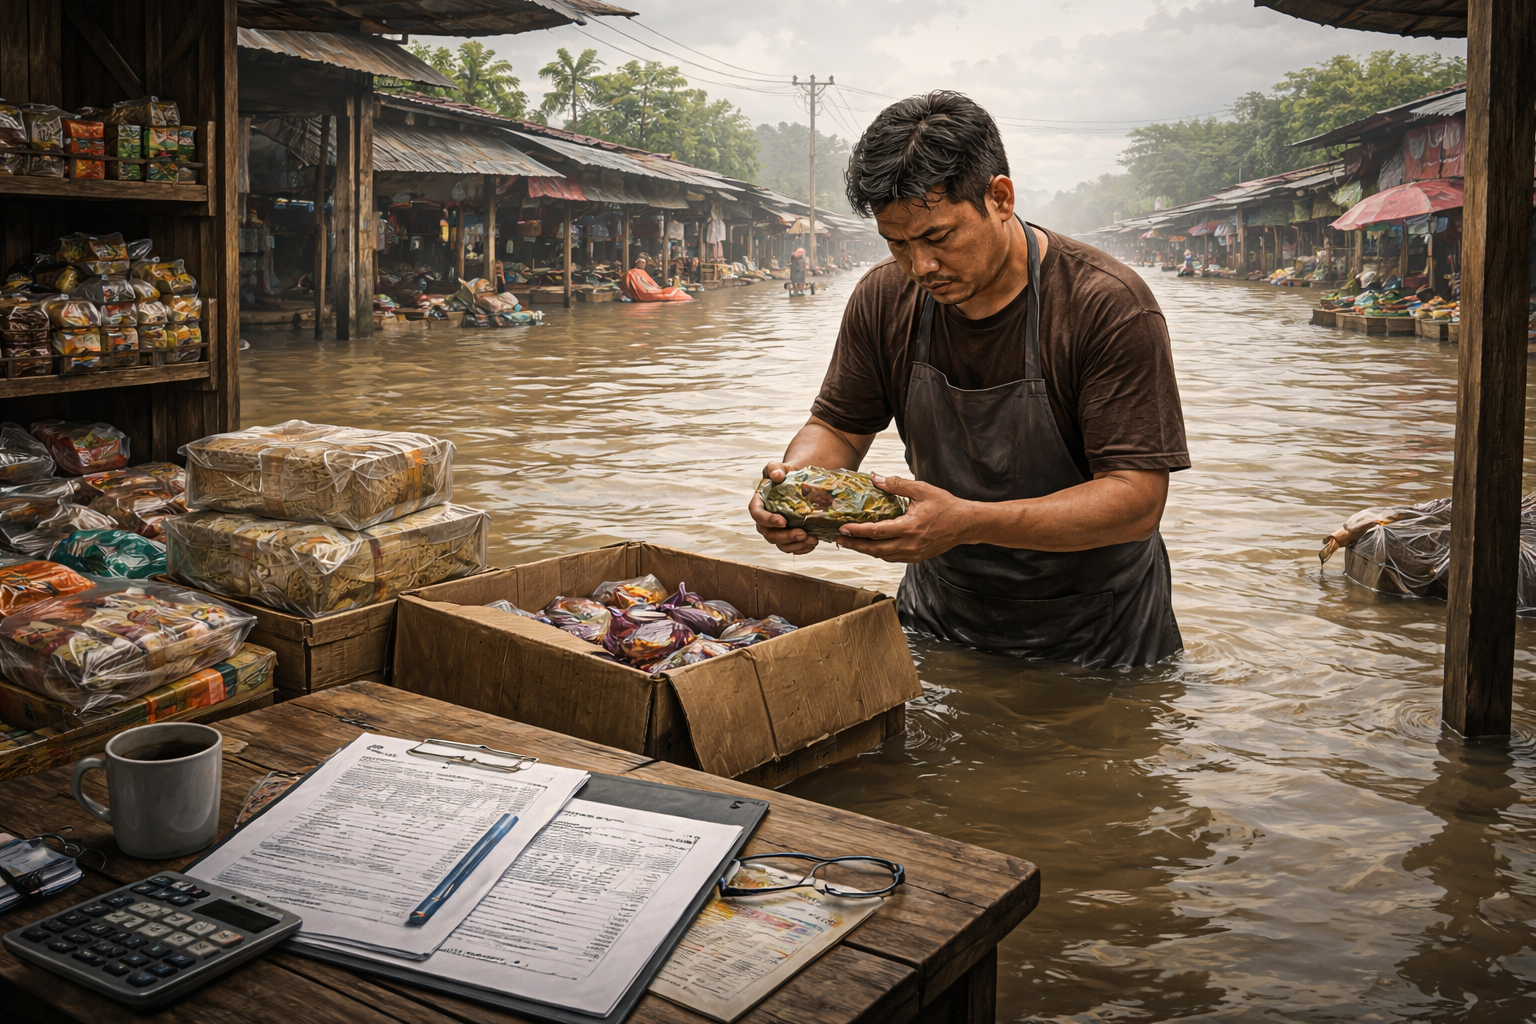
Banjir dan kebakaran hutan dan lahan (karhutla) bukan hanya merusak lingkungan dan mengganggu kegiatan warga. Otoritas Jasa Keuangan (OJK) menilai bencana yang berkaitan dengan perubahan iklim juga dapat menekan kemampuan debitur membayar pinjaman, sehingga berisiko menurunkan kualitas kredit perbankan.
Ketua Dewan Komisioner OJK Friderica Widyasari Dewi mengatakan, dampak perubahan iklim sudah terasa dalam perekonomian saat ini. Pernyataan itu disampaikan di Gedung Bursa Efek Indonesia, Jakarta Selatan, Selasa (10/11), seperti diberitakan CNN Indonesia.
“Risiko iklim hari ini dapat menjadi krisis besar di masa depan jika terlambat diantisipasi,” kata Friderica.
Bencana dapat mengganggu kemampuan debitur membayar
Perhatian OJK tertuju pada hubungan antara kerusakan akibat bencana dan kondisi keuangan nasabah. Ketika banjir atau karhutla menghambat kegiatan usaha, debitur dapat menghadapi tekanan untuk memenuhi kewajiban pinjaman. Gangguan itu, menurut Friderica, berpotensi merambat ke kualitas aset dan meningkatkan risiko kredit.
OJK tidak menyebutkan angka kredit bermasalah yang sudah timbul akibat bencana tersebut. Penjelasan Friderica menyoroti risiko yang perlu dipetakan dan diantisipasi, bukan pengumuman bahwa kenaikan kredit macet telah terjadi secara luas.
Kerusakan fisik juga bukan satu-satunya jalur dampak. Bencana dapat mengganggu kesehatan masyarakat, distribusi logistik, dan proses produksi. Gangguan pada kegiatan ekonomi itu berpotensi menekan pendapatan debitur, sementara hambatan pasokan dapat mendorong inflasi di daerah terdampak.
“Semua risiko iklim saat ini yang terjadi itu sudah berubah menjadi risiko keuangan, mempengaruhi kualitas aset, risiko kredit, klaim asuransi, serta nilai investasi,” ujar Friderica.
Pernyataan tersebut memperlihatkan luasnya paparan sektor jasa keuangan. Perbankan menghadapi risiko dari kemampuan bayar peminjam, sedangkan perusahaan asuransi dan investasi juga dapat terdampak melalui klaim maupun perubahan nilai aset. Besar-kecilnya tekanan tentu perlu dinilai berdasarkan kondisi masing-masing wilayah dan debitur.
OJK dorong penilaian langsung di wilayah terdampak
Untuk mengetahui seberapa berat dampak yang dialami debitur, regulator dan lembaga keuangan perlu melakukan penilaian lokal. OJK menyebut pendekatan tersebut sebagai local assessment. Pemetaan di tingkat wilayah dapat membantu menggambarkan kondisi nasabah yang terkena bencana, sekaligus memberi dasar bagi lembaga keuangan untuk menilai risiko pada portofolionya.
Penilaian itu penting karena dampak bencana tidak selalu seragam. Kerusakan pada aktivitas produksi, misalnya, dapat berbeda dari gangguan jalur logistik atau tekanan kesehatan yang dialami masyarakat. OJK tidak merinci metode penilaian maupun wilayah tertentu yang sedang diperiksa, tetapi Friderica menyatakan bahwa pemetaan diperlukan untuk melihat tingkat tekanan pada debitur.
Bagi bank, risiko yang tidak terpetakan dapat membuat penilaian atas kemampuan bayar nasabah kurang mencerminkan kondisi setelah bencana. Karena itu, OJK mendorong pelaku industri untuk aktif mengantisipasi dan memitigasi risiko iklim agar pembiayaan tetap sehat. Dorongan tersebut mencakup lembaga perbankan dan pelaku pasar modal.
Panduan mitigasi dan taksonomi hijau disiapkan
OJK menyatakan telah menyiapkan ketahanan internal regulator serta panduan mitigasi untuk industri jasa keuangan. Salah satu perangkat yang disebut adalah taksonomi hijau. OJK juga ingin memberi arahan berdasarkan sektor agar pelaku jasa keuangan dapat memahami risiko iklim dan menentukan langkah mitigasinya.
Menurut Friderica, risiko iklim juga dapat dipandang sebagai peluang bagi pengembangan bisnis berkelanjutan. Namun, peluang itu berjalan berdampingan dengan kebutuhan menjaga kualitas pembiayaan dan kesiapan menghadapi kerugian yang dapat muncul ketika bencana mengganggu kegiatan ekonomi.
OJK belum memaparkan rincian tindak lanjut untuk setiap sektor atau ukuran dampak terhadap portofolio kredit. Fokus yang disampaikan saat ini adalah mendorong pemetaan risiko dan penerapan mitigasi oleh industri, sementara dampak terhadap debitur perlu dinilai sesuai kondisi di lapangan.